

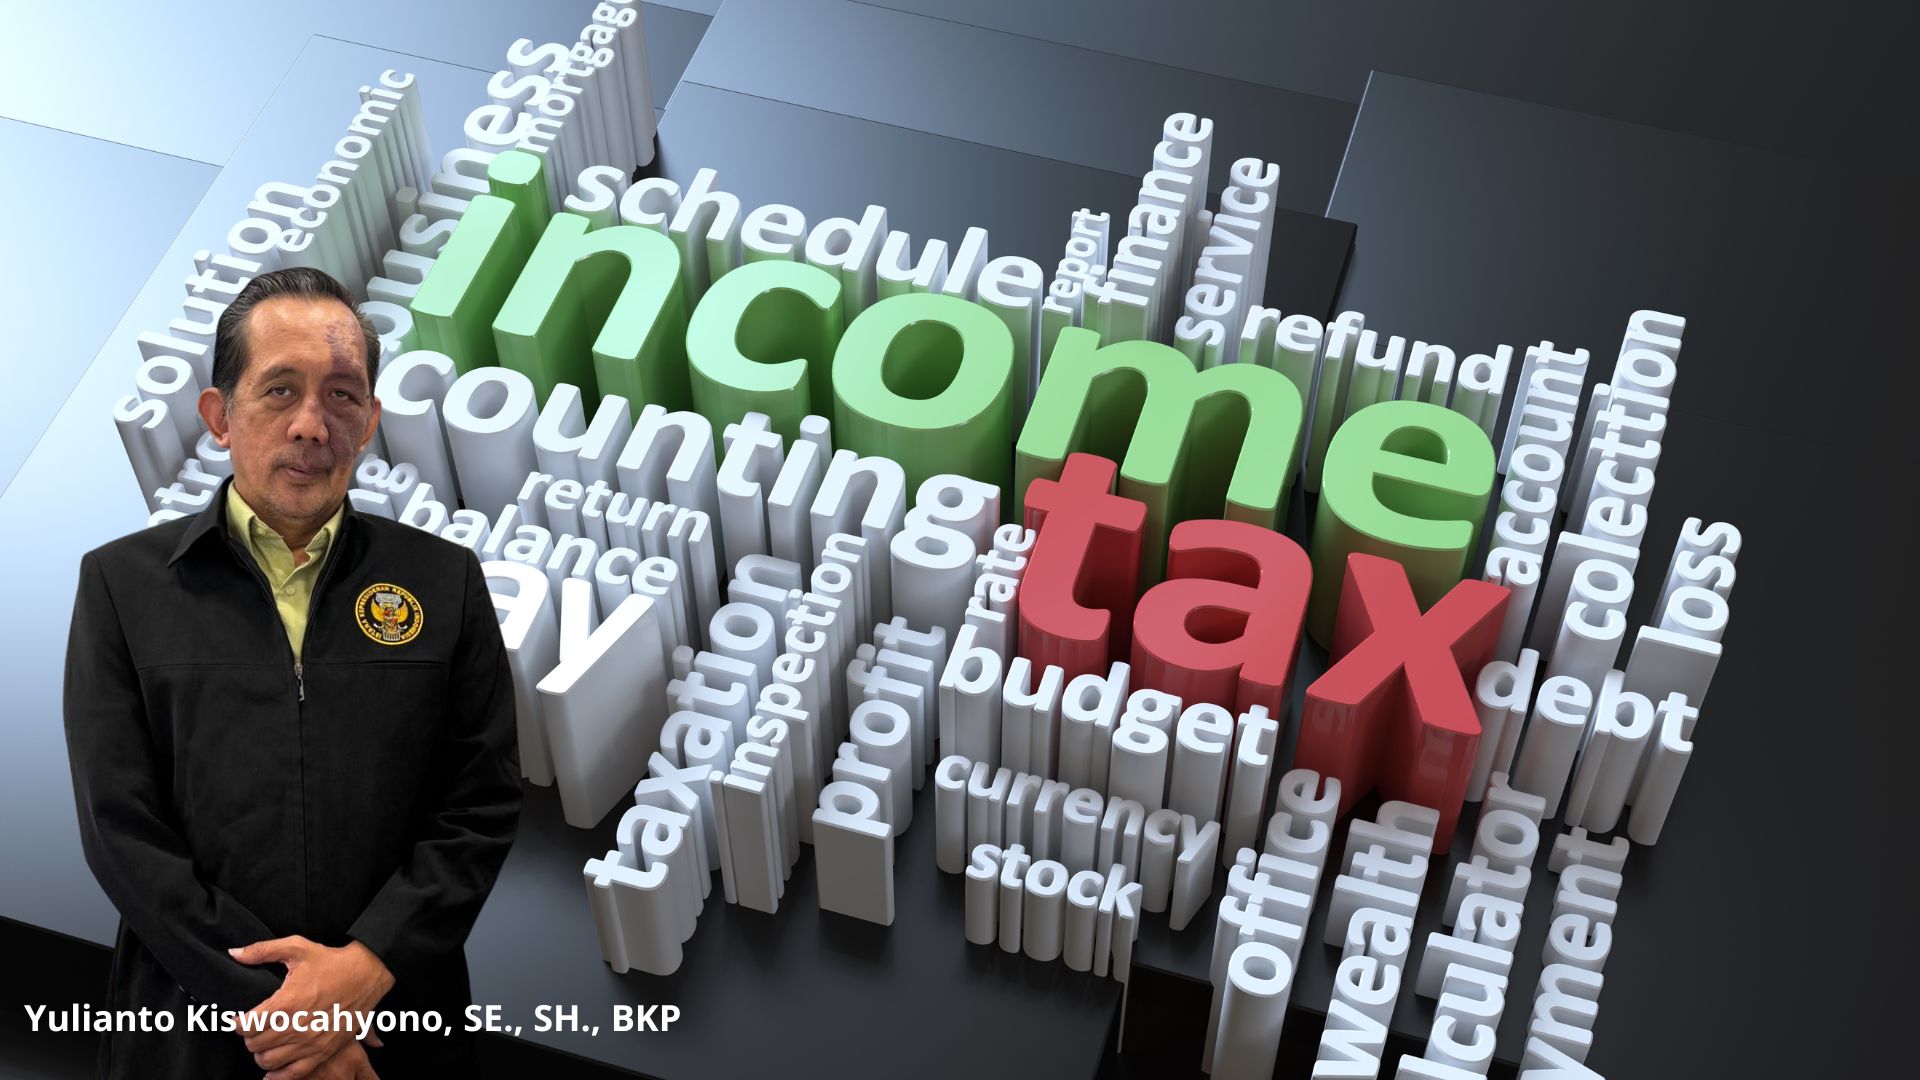
SUARA UTAMA – Surabaya, 22 Oktober 2025 — Ketua Komite Tetap Bidang Fiskal dan Moneter Kamar Dagang dan Industri (KADIN) Jawa Timur, Yulianto Kiswocahyono, SE., SH., BKP, mengimbau Direktorat Jenderal Pajak (DJP) agar berhati-hati dalam menerapkan metode benchmarking industri dalam proses pemeriksaan dan pengawasan pajak.
Menurutnya, benchmarking atau pembandingan kinerja keuangan wajib pajak dengan rata-rata industri sejenis memang dapat menjadi alat analisis awal untuk menilai kewajaran pelaporan pajak. Namun, ia menegaskan bahwa metode tersebut tidak boleh dijadikan satu-satunya dasar dalam menentukan koreksi atau penetapan pajak terhadap wajib pajak.
“Benchmarking industri bisa menjadi indikator awal yang baik, tetapi tidak boleh digunakan secara tunggal dan kaku tanpa mempertimbangkan kondisi riil dari setiap wajib pajak,” ujar Yulianto saat ditemui seusai diskusi fiskal di Surabaya, Minggu (19/10).
ADVERTISEMENT
SCROLL TO RESUME CONTENT
Pentingnya Transparansi dan Konteks Bisnis
Yulianto menilai, perbedaan kondisi bisnis antara satu wajib pajak dengan yang lain sering kali menjadi penyebab utama munculnya perbedaan rasio keuangan. Faktor seperti lokasi usaha, skala bisnis, musim penjualan, efisiensi operasional, serta model bisnis (online atau offline) dapat memengaruhi margin dan kinerja perusahaan.
Karena itu, ia meminta DJP untuk lebih transparan dalam penyusunan dan penerapan data pembanding, termasuk sumber data, metode penghitungan rasio, serta karakteristik perusahaan yang dijadikan acuan.
“Jika DJP ingin membandingkan, maka pembandingnya juga harus sebanding secara bisnis dan operasional, bukan hanya dari sektor industrinya saja,” ujarnya.
Menurut Yulianto, wajib pajak juga berhak untuk meminta penjelasan dan memberikan klarifikasi apabila hasil benchmarking menunjukkan perbedaan signifikan. Ia menekankan pentingnya dialog terbuka dan objektif antara fiskus dan wajib pajak agar proses pemeriksaan berjalan adil dan konstruktif.
Landasan Hukum Penerapan Benchmarking Pajak
Secara hukum, praktik benchmarking pajak oleh DJP memiliki dasar yang sah, tetapi penggunaannya tetap harus sesuai dengan prinsip kewajaran dan pembuktian objektif.
Beberapa ketentuan yang menjadi acuan antara lain:
- Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) sebagaimana telah diubah terakhir dengan UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (HPP).
Pasal 12 ayat (3) menyebutkan bahwa koreksi atau penetapan pajak harus dilakukan berdasarkan data, keterangan, dan bukti yang nyata. Dengan demikian, benchmarking tidak dapat menjadi bukti tunggal dalam melakukan koreksi pajak.
- Peraturan Direktur Jenderal Pajak Nomor PER-32/PJ/2011 tentang Penerapan Prinsip Kewajaran dan Kelaziman Usaha dalam Transaksi Antara Wajib Pajak dengan Pihak yang Mempunyai Hubungan Istimewa.
Dalam aturan ini, benchmarking digunakan dalam konteks transfer pricing, yakni untuk membandingkan kewajaran harga atau laba antar pihak berelasi.
- Surat Edaran DJP No. SE-15/PJ/2018 tentang Pedoman Pengawasan Kepatuhan Wajib Pajak.
DJP dapat menggunakan data pembanding industri sebagai alat analisis risiko untuk menentukan apakah wajib pajak patuh, namun tetap diwajibkan melakukan konfirmasi dan klarifikasi kepada wajib pajak sebelum mengambil tindakan pemeriksaan.
Dengan demikian, benchmarking diakui secara hukum sebagai alat bantu analisis, bukan dasar koreksi mutlak. Penggunaan hasil benchmarking wajib disertai pemeriksaan lanjutan serta pembuktian yang mendalam.
Dorongan Reformasi Fiskal yang Inklusif
Selain mengkritisi penerapan benchmarking, Yulianto juga menyoroti pentingnya reformasi sistem perpajakan yang inklusif dan berorientasi pada dialog. Menurutnya, reformasi pajak tidak cukup hanya mengandalkan digitalisasi atau sistem seperti CoreTax, tetapi juga harus menyentuh aspek keadilan prosedural dan partisipasi wajib pajak.
“Kebijakan fiskal yang baik adalah yang mendorong kepatuhan sukarela, bukan yang menimbulkan ketakutan. Karena itu, setiap instrumen seperti benchmarking harus disertai standar etika dan transparansi yang kuat,” tegasnya.
Penutup
Dengan pendekatan yang lebih hati-hati, transparan, dan berbasis dialog, Yulianto berharap DJP dapat menjadikan benchmarking bukan sebagai alat tekanan, melainkan sebagai sarana edukatif untuk memperkuat kesadaran pajak di kalangan pelaku usaha.
“Pajak adalah kewajiban bersama. DJP dan dunia usaha seharusnya bisa berjalan seiring untuk mencapai tujuan fiskal yang adil dan berkelanjutan,” pungkasnya.
Penulis : Odie Priambodo
Editor : Andre Hariyanto
Sumber Berita: Wartawan Suara Utama